देखिए दोस्तों जिंदगी में कब अनहोनी हो जाए कुछ नहीं पता होता इसलिए अगर आप कम पैसे में अपने परिवार के लिए Accident Insurance यानी दुर्घटना बीमा कवर लेना चाहते हैं, तो प्रधानमंत्री सुरक्षा बीमा योजना आपके लिए काफी उपयोगी हो सकती है।
प्रधानमंत्री सुरक्षा बीमा योजना को PMSBY यानी Pradhan Mantri Suraksha Bima Yojana के नाम से भी जाना जाता है। यह सरकार की एक Personal Accident Insurance Scheme है, जिसमें पात्र व्यक्ति सिर्फ ₹20 सालाना प्रीमियम देकर दुर्घटना के कारण मृत्यु या कुछ निर्धारित स्थायी विकलांगता की स्थिति में बीमा कवर प्राप्त कर सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 को लेकर लोगों के मन में कई सवाल रहते हैं। जैसे प्रधानमंत्री सुरक्षा बीमा योजना में कौन आवेदन कर सकता है, उम्र कितनी होनी चाहिए, ₹20 कब कटते हैं, कितना पैसा मिलता है, कौन-कौन से documents चाहिए, online apply कैसे करें, दुर्घटना होने पर claim कैसे मिलेगा और किन परिस्थितियों में claim नहीं मिलता।
इस article में प्रधानमंत्री सुरक्षा बीमा योजना की पूरी जानकारी आसान भाषा में step by step दी गई है, ताकि आपको योजना समझने के लिए अलग-अलग जगह जानकारी खोजने की जरूरत न पड़े।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 क्या है?
प्रधानमंत्री सुरक्षा बीमा योजना एक दुर्घटना बीमा योजना है। इसका उद्देश्य कम प्रीमियम में लोगों को दुर्घटना से होने वाली मृत्यु या निर्धारित स्थायी विकलांगता के खिलाफ आर्थिक सुरक्षा देना है।
यह सामान्य life insurance योजना नहीं है। प्रधानमंत्री सुरक्षा बीमा योजना मुख्य रूप से accident यानी दुर्घटना से होने वाली मृत्यु और निर्धारित disability को cover करती है।
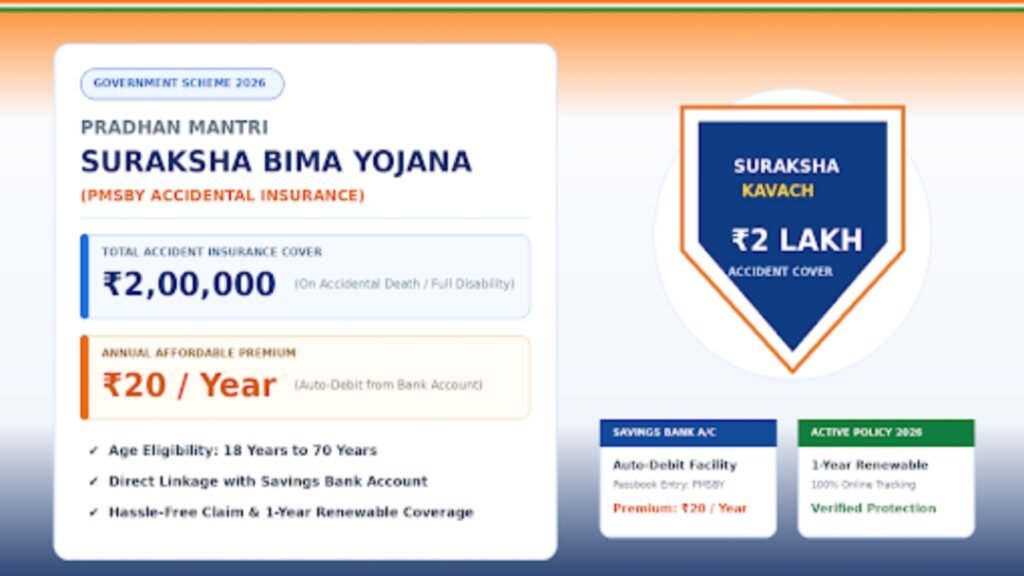
इस योजना की सबसे खास बात इसका कम annual premium है। वर्तमान सरकारी जानकारी के अनुसार प्रधानमंत्री सुरक्षा बीमा योजना का premium ₹20 प्रति सदस्य प्रति वर्ष है।
योजना का cover एक साल के लिए होता है और इसे हर साल renew किया जा सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना में कितना पैसा मिलता है?
प्रधानमंत्री सुरक्षा बीमा योजना में मिलने वाली राशि दुर्घटना के कारण हुए नुकसान पर निर्भर करती है।
दुर्घटना में मृत्यु होने पर
अगर insured व्यक्ति की दुर्घटना के कारण मृत्यु हो जाती है तो nominee को ₹2 लाख का benefit दिया जाता है।
दोनों आंखों की रोशनी या दोनों हाथ-पैर के उपयोग का नुकसान
अगर दुर्घटना के कारण दोनों आंखों की पूरी और अपूरणीय दृष्टि चली जाती है या दोनों हाथों या दोनों पैरों के उपयोग का पूरा और अपूरणीय नुकसान होता है, तो ₹2 लाख का benefit निर्धारित है।
एक आंख या एक हाथ/पैर की निर्धारित स्थायी हानि
अगर दुर्घटना के कारण एक आंख की पूरी और अपूरणीय दृष्टि चली जाती है या एक हाथ या एक पैर के उपयोग का पूरा और अपूरणीय नुकसान होता है, तो ₹1 लाख का benefit निर्धारित है।
इसलिए यह समझना जरूरी है कि प्रधानमंत्री सुरक्षा बीमा योजना में हर प्रकार की चोट के लिए ₹1 लाख या ₹2 लाख नहीं मिलते। Benefit योजना में निर्धारित disability conditions के अनुसार मिलता है।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 Eligibility
अब सबसे जरूरी सवाल आता है कि प्रधानमंत्री सुरक्षा बीमा योजना 2026 के लिए कौन eligible है।
सरकारी जानकारी के अनुसार participating bank या post office के individual account holders, जिनकी उम्र 18 से 70 वर्ष है, प्रधानमंत्री सुरक्षा बीमा योजना में शामिल हो सकते हैं।
उम्र कितनी होनी चाहिए?
प्रधानमंत्री सुरक्षा बीमा योजना में प्रवेश के लिए उम्र 18 वर्ष से 70 वर्ष तक बताई गई है।
यानी 18 साल पूरे कर चुका पात्र व्यक्ति योजना में शामिल हो सकता है और 70 वर्ष की उम्र तक cover जारी रहने की व्यवस्था है, subject to scheme rules.
Bank Account होना जरूरी है?
हां, योजना में शामिल होने के लिए participating bank या post office में eligible account होना जरूरी है।
Premium account से auto-debit के माध्यम से काटा जाता है।
क्या Joint Account वाले लोग भी प्रधानमंत्री सुरक्षा बीमा योजना ले सकते हैं?
हां। Joint account के सभी holders भी अलग-अलग प्रधानमंत्री सुरक्षा बीमा योजना में शामिल हो सकते हैं, बशर्ते वे eligibility conditions पूरी करते हों और प्रत्येक व्यक्ति के लिए ₹20 annual premium auto-debit हो।
अगर किसी व्यक्ति के कई Bank Accounts हैं तो?
अगर किसी व्यक्ति के एक या अलग-अलग banks/post offices में multiple accounts हैं तो प्रधानमंत्री सुरक्षा बीमा योजना का cover केवल एक account के माध्यम से लिया जा सकता है।
एक ही व्यक्ति के कई accounts से premium कट जाने पर भी multiple insurance benefits नहीं मिलेंगे।
प्रधानमंत्री सुरक्षा बीमा योजना Premium कितना है?
प्रधानमंत्री सुरक्षा बीमा योजना का वर्तमान annual premium ₹20 प्रति सदस्य है।
यह रकम बहुत कम होने की वजह से इस योजना को low-cost accident insurance के रूप में देखा जाता है।
Premium सामान्यतः bank या post office account से auto-debit के जरिए एक बार में काटा जाता है।
इसलिए अगर आपने प्रधानमंत्री सुरक्षा बीमा योजना में enrollment किया हुआ है तो account में पर्याप्त balance रखना जरूरी है, ताकि renewal के समय premium debit हो सके।
प्रधानमंत्री सुरक्षा बीमा योजना का Insurance Period कितना है?
प्रधानमंत्री सुरक्षा बीमा योजना का insurance cover एक साल का होता है।
इसका सामान्य coverage period 1 जून से 31 मई तक रहता है।
हर साल premium के auto-debit और scheme conditions के अनुसार cover renew किया जा सकता है।
अगर किसी पात्र व्यक्ति ने पहले साल योजना नहीं ली थी तो वह बाद के वर्षों में भी eligibility और लागू नियमों के अनुसार शामिल हो सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना में कौन-कौन से Documents चाहिए?
प्रधानमंत्री सुरक्षा बीमा योजना में सामान्यतः enrollment के लिए बहुत ज्यादा paperwork नहीं होता।
आपको अपने bank या post office के माध्यम से enrollment की प्रक्रिया पूरी करनी होती है।
आवश्यक जानकारी में सामान्य रूप से ये चीजें शामिल हो सकती हैं:
- Bank Account की जानकारी
- Account Holder का नाम
- Mobile Number
- Nominee की जानकारी
- Enrollment/Consent Form
- Auto-Debit की सहमति
- KYC के लिए bank द्वारा मांगे जाने वाले documents
यह ध्यान रखें कि exact document requirement bank या post office की प्रक्रिया के अनुसार अलग हो सकती है।
अगर आपका bank पहले से KYC-compliant है तो कई बार अलग से बहुत सारे documents देने की जरूरत नहीं पड़ सकती।
प्रधानमंत्री सुरक्षा बीमा योजना में Nominee क्यों जरूरी है?
अगर insured व्यक्ति की accident में मृत्यु हो जाती है तो claim amount nominee को दिया जा सकता है।
इसलिए प्रधानमंत्री सुरक्षा बीमा योजना में nominee की जानकारी सही रखना बहुत जरूरी है।
अगर nominee की जानकारी पुरानी है या गलत है तो बाद में claim process में परेशानी हो सकती है।
इसलिए enrollment करते समय nominee का नाम, relation और दूसरी जानकारी ध्यान से भरें।
अगर nominee नहीं है तो legal heir से जुड़े documents की जरूरत पड़ सकती है।
प्रधानमंत्री सुरक्षा बीमा योजना में Apply कैसे करें?
अब जानते हैं कि प्रधानमंत्री सुरक्षा बीमा योजना में आवेदन कैसे किया जा सकता है।
Step 1: अपना Bank या Post Office Check करें
सबसे पहले यह पता करें कि आपका bank या post office प्रधानमंत्री सुरक्षा बीमा योजना की enrollment सुविधा दे रहा है या नहीं।
Step 2: Enrollment की जानकारी लें
Bank branch, authorized banking channel या उपलब्ध digital facility के माध्यम से PMSBY enrollment की प्रक्रिया की जानकारी लें।
Step 3: Consent दें
योजना में शामिल होने के लिए आपको premium auto-debit की consent देनी होती है।
Step 4: Nominee की जानकारी भरें
Nominee की जानकारी ध्यान से भरें और spelling सही रखें।
Step 5: ₹20 Premium के लिए Balance रखें
Enrollment के बाद ₹20 annual premium account से auto-debit किया जा सकता है।
Step 6: Confirmation संभालकर रखें
अगर bank से SMS, acknowledgement या enrollment confirmation मिलता है तो उसे सुरक्षित रखें।
इससे बाद में आपको यह पता करने में आसानी होगी कि आपका PMSBY cover active है या नहीं।
क्या प्रधानमंत्री सुरक्षा बीमा योजना Online Apply कर सकते हैं
👉 PMSBY का Official Hindi Application Form:
प्रधानमंत्री सुरक्षा बीमा योजना – आवेदन फॉर्म�
कुछ participating banks अपने customers को internet banking, mobile banking या अन्य electronic channels के माध्यम से enrollment की सुविधा दे सकते हैं।
लेकिन online process हर bank में बिल्कुल एक जैसा नहीं होता।
इसलिए अपने bank की official website, mobile banking app या branch से वर्तमान PMSBY enrollment process की जानकारी लेना बेहतर है।
किसी अनजान website या व्यक्ति को OTP, ATM PIN, bank password या confidential banking information न दें।
प्रधानमंत्री सुरक्षा बीमा योजना में Claim कैसे करें?
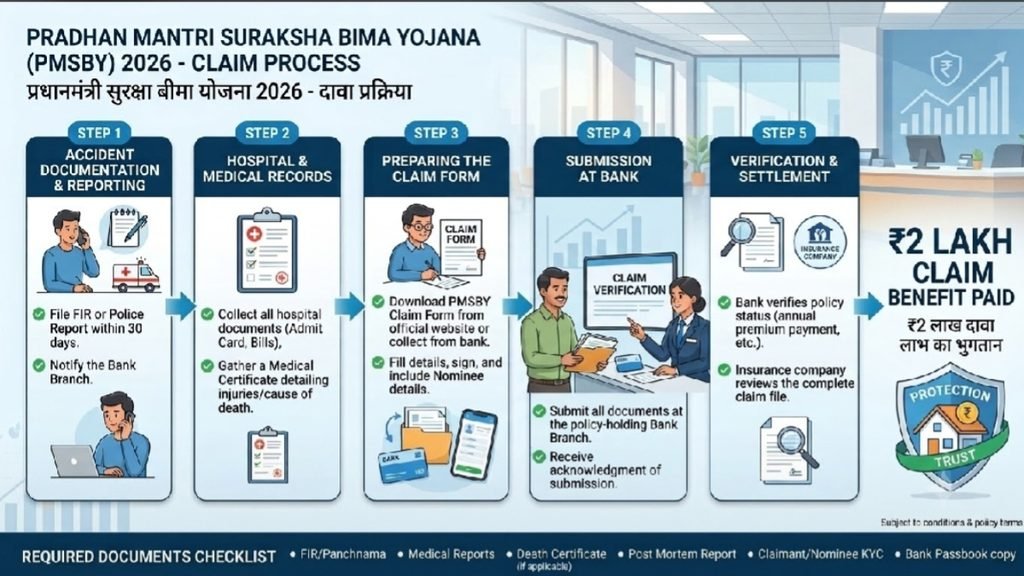
अगर insured व्यक्ति के साथ दुर्घटना हो जाती है और योजना की conditions के अनुसार claim बनता है तो claim process शुरू किया जा सकता है।
मृत्यु की स्थिति में
अगर insured व्यक्ति की accident में मृत्यु हो जाती है तो nominee या eligible legal heir claim process शुरू कर सकता है।
Claim form में मांगी गई जानकारी भरनी होती है और दुर्घटना से जुड़े आवश्यक documents जमा करने पड़ सकते हैं।
Disability की स्थिति में
अगर insured व्यक्ति accident के कारण योजना में निर्धारित permanent disability का शिकार होता है तो disability claim किया जा सकता है।
Disability claim की राशि insured व्यक्ति के eligible bank account में credit की जा सकती है।
Claim के लिए Accident Proof
कुछ दुर्घटनाओं में police report, FIR, hospital record या अन्य documentary evidence की जरूरत पड़ सकती है।
उदाहरण के लिए road accident, rail accident, drowning या crime से जुड़े accident में police reporting की आवश्यकता हो सकती है।
Snake bite या tree से गिरने जैसे मामलों में immediate hospital record से accident का कारण साबित करना पड़ सकता है।
इसलिए दुर्घटना होने के बाद medical और legal documents को संभालकर रखना बहुत जरूरी है।
प्रधानमंत्री सुरक्षा बीमा योजना में कौन-कौन सी दुर्घटनाएं Cover होती हैं?
प्रधानमंत्री सुरक्षा बीमा योजना में accident का मतलब ऐसी अचानक, अप्रत्याशित और अनैच्छिक घटना से है जो external, violent और visible means से हुई हो।
Natural calamity से होने वाली ऐसी death या disability भी cover हो सकती है जो PMSBY की accident definition के अंतर्गत आती हो।
उदाहरण के तौर पर flood, earthquake जैसी natural calamities के कारण होने वाली eligible accidental death/disability को scheme rules के अनुसार cover किया जा सकता है।
लेकिन हर घटना को अपने आप PMSBY accident नहीं माना जाएगा। Claim का फैसला उपलब्ध documentary evidence और scheme की conditions के अनुसार होता है।
प्रधानमंत्री सुरक्षा बीमा योजना में क्या Cover नहीं होता?
यह हिस्सा समझना बहुत जरूरी है क्योंकि केवल ₹20 premium देखकर यह मान लेना गलत होगा कि हर प्रकार की मृत्यु या बीमारी पर ₹2 लाख मिलेंगे।
Suicide पर Benefit नहीं मिलता
सरकारी PMSBY FAQ के अनुसार suicide से होने वाली death इस scheme के अंतर्गत covered नहीं है।
Hospital का खर्च नहीं मिलता
प्रधानमंत्री सुरक्षा बीमा योजना hospitalization reimbursement scheme नहीं है।
अगर accident के बाद hospital में इलाज हुआ तो इलाज का पूरा खर्च PMSBY के तहत वापस मिलने की व्यवस्था नहीं है।
इसलिए PMSBY को health insurance समझना गलत होगा।
हर छोटी चोट पर पैसा नहीं मिलता
अगर accident से ऐसी partial disability हुई जो योजना में निर्धारित permanent disability conditions के अंतर्गत नहीं आती, तो benefit payable नहीं हो सकता।
इसलिए claim amount accident की exact nature और scheme की defined conditions पर निर्भर करता है।
प्रधानमंत्री सुरक्षा बीमा योजना और Life Insurance में अंतर
बहुत से लोग PMSBY और life insurance को एक ही समझ लेते हैं।
लेकिन दोनों में अंतर है।
प्रधानमंत्री सुरक्षा बीमा योजना accident insurance है।
इसमें accident के कारण death या निर्धारित disability पर benefit मिलता है।
वहीं life insurance policy में death due to covered causes के लिए अलग प्रकार का coverage होता है।
इसी तरह PMSBY को health insurance भी नहीं समझना चाहिए क्योंकि इसमें सामान्य बीमारी या hospitalization का खर्च cover नहीं होता।
प्रधानमंत्री सुरक्षा बीमा योजना और PMJJBY में अंतर
प्रधानमंत्री सुरक्षा बीमा योजना यानी PMSBY और प्रधानमंत्री जीवन ज्योति बीमा योजना यानी PMJJBY दो अलग योजनाएं हैं।
PMSBY में accident के कारण death या निर्धारित disability का cover मिलता है और annual premium ₹20 है।
PMJJBY एक life insurance scheme है, जिसमें death due to any cause के लिए अलग insurance cover दिया जाता है और उसका premium अलग है।
इसलिए दोनों योजनाओं के नाम मिलते-जुलते होने के बावजूद इनके benefits अलग हैं।
क्या PMSBY और दूसरी Insurance Policy दोनों रख सकते हैं?
हां।
सरकारी FAQ के अनुसार प्रधानमंत्री सुरक्षा बीमा योजना का cover किसी अन्य insurance scheme के cover के अतिरिक्त भी हो सकता है।
इसका मतलब यह है कि अगर आपके पास पहले से कोई दूसरी insurance policy है, तो eligibility और policy terms के अनुसार PMSBY भी लिया जा सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना में Bank Account बंद होने पर क्या होगा?
अगर वह bank account बंद हो जाता है जिसके माध्यम से PMSBY cover लिया गया है, तो accident cover terminate या restrict हो सकता है।
इसी तरह account में पर्याप्त balance न होने के कारण premium maintain न हो पाए तो insurance cover प्रभावित हो सकता है।
इसलिए account active रखना और renewal के समय पर्याप्त balance रखना जरूरी है।
70 साल की उम्र के बाद क्या होगा?
प्रधानमंत्री सुरक्षा बीमा योजना की eligibility 18 से 70 वर्ष तक है।
सरकारी FAQ के अनुसार 70 वर्ष की उम्र पूरी होने पर accident cover terminate हो सकता है।
इसलिए 70 वर्ष की उम्र के बाद PMSBY cover जारी रहने की उम्मीद नहीं करनी चाहिए।
अगर PMSBY बंद कर दिया तो दोबारा ले सकते हैं?
हां।
अगर कोई व्यक्ति योजना से बाहर हो जाता है तो वह बाद के वर्षों में eligibility और लागू conditions के अनुसार दोबारा PMSBY में शामिल हो सकता है।
Rejoin करने पर risk cover auto-debit की तारीख से शुरू होने की जानकारी सरकारी FAQ में दी गई है।
प्रधानमंत्री सुरक्षा बीमा योजना में Fraud से कैसे बचें?
आजकल सरकारी योजनाओं के नाम पर fraud के मामले सामने आते रहते हैं।
अगर कोई व्यक्ति आपको फोन करके कहता है कि प्रधानमंत्री सुरक्षा बीमा योजना में ₹2 लाख पाने के लिए पहले processing fee या कोई बड़ी रकम जमा करनी होगी, तो सावधान रहें।
PMSBY का annual premium ₹20 है।
किसी अनजान व्यक्ति को OTP, ATM PIN, UPI PIN, internet banking password या card details न दें।
अगर claim के नाम पर कोई suspicious link भेजा जाता है तो उस पर तुरंत click न करें।
योजना की जानकारी के लिए अपने bank, post office या official government source से verification करें।
प्रधानमंत्री सुरक्षा बीमा योजना के फायदे
प्रधानमंत्री सुरक्षा बीमा योजना के कुछ प्रमुख फायदे इस प्रकार हैं:
- Annual premium सिर्फ ₹20 है।
- Accident के कारण death पर ₹2 लाख का benefit निर्धारित है।
- कुछ निर्धारित permanent total disabilities पर ₹2 लाख का benefit है।
- कुछ निर्धारित permanent partial disabilities पर ₹1 लाख का benefit है।
- 18 से 70 वर्ष की उम्र वाले eligible account holders इसमें शामिल हो सकते हैं।
- Premium auto-debit से जमा किया जा सकता है।
- यह cover अन्य insurance cover के अतिरिक्त भी हो सकता है।
- Joint account के eligible holders अलग-अलग cover ले सकते हैं।
प्रधानमंत्री सुरक्षा बीमा योजना में आवेदन करने से पहले Checklist
आवेदन करने से पहले यह checklist जरूर देख लें:
- आपकी उम्र 18 से 70 वर्ष के बीच है।
- आपका eligible bank या post office account है।
- Account active है।
- Account में पर्याप्त balance रहता है।
- आप annual ₹20 premium के auto-debit की consent दे रहे हैं।
- Nominee की जानकारी सही है।
- Enrollment confirmation संभालकर रखा है।
- आपको पता है कि यह accident insurance है, health insurance नहीं।
- आपको पता है कि हर प्रकार की death या injury covered नहीं होती।
- Claim के समय जरूरी documents और accident proof की आवश्यकता हो सकती है।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 के जरूरी सवाल
प्रधानमंत्री सुरक्षा बीमा योजना क्या है?
प्रधानमंत्री सुरक्षा बीमा योजना एक one-year Personal Accident Insurance Scheme है, जिसे हर साल renew किया जा सकता है। इसमें accident के कारण death या निर्धारित disability के लिए insurance benefit मिलता है।
प्रधानमंत्री सुरक्षा बीमा योजना का Premium कितना है?
वर्तमान सरकारी जानकारी के अनुसार premium ₹20 प्रति सदस्य प्रति वर्ष है।
प्रधानमंत्री सुरक्षा बीमा योजना में कितना पैसा मिलता है?
Accidental death और कुछ निर्धारित permanent total disability की स्थिति में ₹2 लाख तथा कुछ निर्धारित permanent partial disability की स्थिति में ₹1 लाख का benefit निर्धारित है।
प्रधानमंत्री सुरक्षा बीमा योजना के लिए उम्र कितनी होनी चाहिए?
18 से 70 वर्ष के eligible individual bank/post office account holders scheme में शामिल हो सकते हैं।
क्या Bank Account जरूरी है?
हां, participating bank या post office में eligible account के माध्यम से scheme में enrollment किया जाता है और premium auto-debit होता है।
क्या एक व्यक्ति कई Bank Accounts से PMSBY ले सकता है?
नहीं। Multiple accounts होने पर भी व्यक्ति केवल एक account के माध्यम से PMSBY cover ले सकता है।
क्या PMSBY में ₹2 लाख हर मृत्यु पर मिलते हैं?
नहीं। PMSBY accident insurance है। ₹2 लाख का death benefit accidental death की स्थिति में scheme conditions के अनुसार मिलता है।
क्या Suicide पर PMSBY का पैसा मिलता है?
नहीं। सरकारी FAQ के अनुसार suicide से होने वाली death covered नहीं है।
क्या Hospital का खर्च PMSBY में मिलता है?
नहीं। PMSBY hospitalization reimbursement scheme नहीं है।
क्या Natural Calamity में PMSBY का benefit मिल सकता है?
अगर natural calamity से हुई death या disability PMSBY की accident definition और scheme conditions के अंतर्गत आती है तो benefit मिल सकता है।
क्या Joint Account वाले PMSBY ले सकते हैं?
हां। Joint account के eligible holders अलग-अलग ₹20 प्रति व्यक्ति annual premium देकर scheme में शामिल हो सकते हैं।
क्या PMSBY और दूसरी insurance policy दोनों रख सकते हैं?
हां। PMSBY का cover अन्य insurance cover के अतिरिक्त भी हो सकता है।
PMSBY का Insurance Period क्या है?
सामान्य coverage period 1 जून से 31 मई तक एक वर्ष का होता है।
Claim कौन कर सकता है?
Death claim की स्थिति में nominee/appointee claim कर सकता है। अगर nomination नहीं है तो applicable rules के अनुसार legal heir claim कर सकता है।
PMSBY Claim के लिए FIR जरूरी है?
हर accident में एक जैसा document नहीं लगता। Road, rail, vehicle accident, drowning या crime जैसी घटनाओं में police report की जरूरत हो सकती है। कुछ अन्य मामलों में hospital record से accident का कारण साबित करना पड़ सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 में External Link
प्रधानमंत्री सुरक्षा बीमा योजना की official जानकारी के लिए Department of Financial Services और Jan Suraksha की official website को ही प्राथमिकता दें।
Official information में premium, eligibility, benefits, claim और scheme rules की जानकारी उपलब्ध है।
प्रधानमंत्री सुरक्षा बीमा योजना 2026 का निष्कर्ष
प्रधानमंत्री सुरक्षा बीमा योजना कम premium में accident insurance cover देने वाली महत्वपूर्ण सरकारी सामाजिक सुरक्षा योजना है।
वर्तमान सरकारी जानकारी के अनुसार eligible व्यक्ति ₹20 सालाना premium देकर इस योजना में शामिल हो सकता है। Accidental death या कुछ निर्धारित permanent disabilities की स्थिति में ₹1 लाख से ₹2 लाख तक का benefit मिल सकता है।
प्रधानमंत्री सुरक्षा बीमा योजना की सबसे बड़ी खासियत इसका कम premium है, लेकिन इसे समझते समय यह जरूर याद रखें कि यह health insurance या सामान्य life insurance नहीं है।
यह मुख्य रूप से accident से होने वाली death और निर्धारित permanent disability को cover करती है।
इसलिए अगर आप प्रधानमंत्री सुरक्षा बीमा योजना लेना चाहते हैं तो सबसे पहले अपनी eligibility check करें, participating bank या post office से enrollment की जानकारी लें, nominee details सही रखें और premium के auto-debit के लिए account में पर्याप्त balance रखें।
किसी भी claim या enrollment के लिए अनजान व्यक्ति को OTP, PIN या banking password न दें।
प्रधानमंत्री सुरक्षा बीमा योजना से जुड़ी किसी भी महत्वपूर्ण जानकारी में बदलाव हो सकता है, इसलिए आवेदन या renewal से पहले official government source और अपने bank/post office से वर्तमान नियम जरूर verify करें।
Disclaimer
यह article केवल जानकारी और awareness के उद्देश्य से लिखा गया है। प्रधानमंत्री सुरक्षा बीमा योजना 2026 के premium, eligibility, benefits, claim process और अन्य नियम समय-समय पर बदल सकते हैं। इसलिए enrollment, renewal या claim करने से पहले संबंधित bank/post office और official government source से वर्तमान नियमों की पुष्टि जरूर करें। यह article insurance claim की guarantee नहीं देता है।
Author Bio
लेखक: सोनम
सोनम सरकारी योजनाओं, insurance schemes, महिलाओं के लिए योजनाओं और financial awareness से जुड़ी जानकारी आसान भाषा में लिखती हैं। उनका उद्देश्य जटिल सरकारी जानकारी को step-by-step तरीके से समझाना है, ताकि readers को eligibility, documents, benefits और application process समझने में आसानी हो। अगर फिर भी आपका कोई भी सेंसर है तो आप मुझे कमेंट कर सकते हो मैं आपके कमेंट का जरूर रिप्लाई धन्यवा। धन्यवाद।